建筑材料指数投资价值深度解读
建筑材料作为国民经济的基础性行业,其景气度与宏观经济、房地产周期和基建投资紧密相连。随着资本市场工具不断丰富,建筑材料指数逐渐进入投资者视野。这一指数究竟具备怎样的投资价值?本文将从行业特征、指数构成、驱动因素、风险维度及配置策略等方面展开分析。
一、行业底色:周期与成长的双重属性
建筑材料行业涵盖水泥、玻璃、玻纤、防水材料、管材、瓷砖等多个细分领域,整体呈现鲜明的周期特征:需求端受固定资产投资、房地产开发投资和基建项目节奏影响显著,价格端则随供需关系波动。与此行业内部也在发生结构性变化——绿色建材、高性能玻纤、光伏玻璃等新兴赛道赋予了行业一定的成长属性。这种“周期搭台、成长唱戏”的格局,使得建筑材料指数并非单纯的周期工具,而具备多层次的投资逻辑。
二、指数构成:龙头集中,细分多元
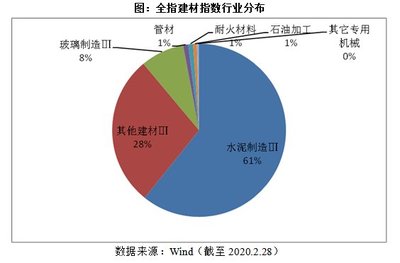
主流建筑材料指数通常选取沪深市场中业务涉及建筑材料领域的上市公司证券作为样本,覆盖水泥制造、玻璃制造、玻纤、消费建材等子行业。从权重分布看,水泥和消费建材龙头往往占据较大比重,指数表现对头部企业盈利变化较为敏感。这种结构意味着:一方面,指数能够较好地反映行业整体景气度;另一方面,龙头集中也带来一定的个股风险暴露,投资者需关注权重股的经营动态。横向比较来看,建筑材料指数与地产链、基建链相关性较高,可作为捕捉稳增长政策预期的工具之一。
三、核心驱动:政策、需求与供给的三重共振
- 政策端:稳增长基调下,基建投资发力、房地产政策优化调整,均为建材需求提供支撑预期。特别国债、专项债的发行节奏直接影响基建实物工作量,进而传导至建材采购。
- 需求端:短期看地产竣工链和基建项目落地情况,中期看城市更新、保障性住房建设等增量需求,长期则受益于新型城镇化与绿色建筑渗透率提升。
- 供给端:水泥错峰生产、玻璃冷修减产等行业自律行为,有助于阶段性改善供需格局;而环保约束与能耗双控则加速落后产能出清,利好龙头份额提升。
四、估值与配置价值:低位布局的胜率与赔率
从历史估值区间观察,建筑材料板块市盈率、市净率常因周期波动而起伏较大,在需求预期偏弱阶段往往回落至历史较低分位。对于中长期资金而言,低估值区间分批布局,有望在景气修复时获得估值与盈利的双重弹性。但需注意,周期股的“低估值”有时是盈利下滑的镜像,需结合库存周期、价格走势和竣工数据综合判断。建筑材料指数基金可作为组合中周期风格的配置工具,与成长风格形成互补,起到分散风险的作用。
五、风险提示:不可忽视的变量
投资建筑材料指数需警惕几类风险:其一,地产投资超预期下行,拖累建材需求;其二,原材料价格大幅波动侵蚀企业毛利率;其三,行业竞争加剧导致价格战重现;其四,政策落地节奏不及预期。指数化投资虽分散了个股风险,但无法规避行业系统性波动,投资者应结合自身风险承受能力谨慎参与。
六、
建筑材料指数的投资价值在于其周期修复弹性与结构升级潜力的叠加。在政策托底、供给优化和估值处于相对低位的环境下,该指数具备一定的中期配置吸引力,但高波动特征决定了它更适合作为卫星仓位,采取定投或分批布局的方式参与。投资者在决策前,宜密切跟踪宏观经济数据、地产销售与竣工指标以及行业库存变化,做到顺势而为、理性配置。